Domain meine-private-vorsorge.de kaufen?
Wir ziehen mit dem Projekt
meine-private-vorsorge.de um.
Sind Sie am Kauf der Domain
meine-private-vorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meine-private-vorsorge.de kaufen?
Was ist die private Unfallversicherung?
Die private Unfallversicherung ist eine Versicherungspolice, die finanziellen Schutz bietet, wenn eine Person durch einen Unfall verletzt wird. Im Gegensatz zur gesetzlichen Unfallversicherung, die nur Unfälle am Arbeitsplatz oder auf dem direkten Weg zur Arbeit abdeckt, gilt die private Unfallversicherung rund um die Uhr weltweit. Sie kann Leistungen wie Invaliditätszahlungen, Krankenhaustagegeld, Unfallrente und Todesfallleistungen umfassen. Die Versicherungssumme und die Leistungen können individuell angepasst werden, je nach den Bedürfnissen und Risiken des Versicherten. Es ist wichtig, die Bedingungen und Ausschlüsse der Police sorgfältig zu prüfen, um sicherzustellen, dass der Versicherungsschutz den eigenen Anforderungen entspricht. **
Wie funktioniert eine private Unfallversicherung?
Eine private Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, unabhängig davon, ob dieser im Alltag, bei der Arbeit oder in der Freizeit passiert. Die Versicherung zahlt eine vorher festgelegte Summe bei Invalidität, Krankenhausaufenthalten oder im Todesfall. Die Höhe der Leistungen hängt von der vereinbarten Versicherungssumme und dem Grad der Invalidität ab. Um Leistungen zu erhalten, muss der Unfall bei der Versicherung gemeldet und nachgewiesen werden. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, welche Leistungen die private Unfallversicherung bietet. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:




-
Was leistet die private Unfallversicherung?
Was leistet die private Unfallversicherung? Die private Unfallversicherung bietet Schutz bei Unfällen, die im Alltag oder in der Freizeit passieren. Sie zahlt beispielsweise eine Invaliditätsleistung, wenn durch den Unfall dauerhafte körperliche Beeinträchtigungen entstehen. Zudem können auch Behandlungskosten, Rehabilitationsmaßnahmen oder ein Krankenhaustagegeld abgedeckt sein. Die Leistungen der privaten Unfallversicherung können je nach Vertragsumfang variieren, daher ist es wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen. **
-
Wer zahlt die private Unfallversicherung?
Die private Unfallversicherung wird in der Regel von Privatpersonen abgeschlossen, um sich gegen die finanziellen Folgen eines Unfalls abzusichern. Die Beiträge für die private Unfallversicherung werden vom Versicherungsnehmer selbst gezahlt. Je nach Vertrag und Anbieter können die Beiträge monatlich, vierteljährlich oder jährlich fällig werden. Die Höhe der Beiträge richtet sich unter anderem nach dem gewählten Leistungsumfang und dem individuellen Risikoprofil des Versicherten. In einigen Fällen übernehmen auch Arbeitgeber einen Teil der Beiträge für die private Unfallversicherung ihrer Mitarbeiter. **
-
Was ist eine private Unfallversicherung?
Eine private Unfallversicherung ist eine Versicherungspolice, die den Versicherungsnehmer gegen Unfälle absichert. Sie bietet finanziellen Schutz im Falle von Verletzungen, Invalidität oder Tod, die durch einen Unfall verursacht wurden. Die Versicherung kann individuell angepasst werden und bietet je nach Vertragsumfang Leistungen wie Invaliditätsrente, Krankenhaustagegeld oder Unfalltodsumme. **
-
Was zahlt die private Unfallversicherung?
Die private Unfallversicherung zahlt im Falle eines Unfalls eine einmalige Invaliditätsleistung, wenn der Versicherte dauerhaft beeinträchtigt ist. Zudem werden auch Heilbehandlungskosten, wie Arztbesuche, Medikamente und Therapien, übernommen. Sollte der Unfall zum Todesfall führen, wird eine vereinbarte Todesfallleistung an die Hinterbliebenen ausgezahlt. Je nach Vertrag können auch weitere Leistungen wie Genesungsgeld oder Unfallrente vereinbart werden. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu wissen, welche Leistungen im konkreten Fall abgedeckt sind. **


Wann zahlt die private Unfallversicherung nicht?
Die private Unfallversicherung zahlt in der Regel nicht, wenn der Unfall vorsätzlich herbeigeführt wurde. Ebenso werden oft keine Leistungen erbracht, wenn der Unfall unter Alkohol- oder Drogeneinfluss passiert ist. Zudem können auch grobe Fahrlässigkeit oder das Nichtbeachten von Sicherheitsvorschriften dazu führen, dass die Versicherung nicht zahlt. Es ist daher wichtig, sich vor Abschluss einer Unfallversicherung über die genauen Ausschlüsse und Bedingungen zu informieren. **
Wann springt die private Unfallversicherung ein?
Die private Unfallversicherung springt ein, wenn eine versicherte Person durch einen Unfall dauerhafte gesundheitliche Schäden davonträgt. Dies kann beispielsweise bei Invalidität, dauerhaften Einschränkungen oder dem Verlust von Körperteilen der Fall sein. Die Leistungen der privaten Unfallversicherung können je nach Vertrag individuell vereinbart sein und beinhalten oft auch finanzielle Unterstützung bei Unfallfolgen wie Reha-Maßnahmen oder Umbauten am Wohnort. Es ist wichtig, die genauen Bedingungen und Leistungen der eigenen Unfallversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
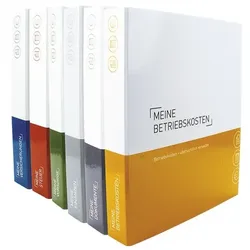
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
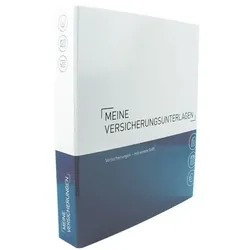
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist die private Unfallversicherung?
Die private Unfallversicherung ist eine Versicherungspolice, die finanziellen Schutz bietet, wenn eine Person durch einen Unfall verletzt wird. Im Gegensatz zur gesetzlichen Unfallversicherung, die nur Unfälle am Arbeitsplatz oder auf dem direkten Weg zur Arbeit abdeckt, gilt die private Unfallversicherung rund um die Uhr weltweit. Sie kann Leistungen wie Invaliditätszahlungen, Krankenhaustagegeld, Unfallrente und Todesfallleistungen umfassen. Die Versicherungssumme und die Leistungen können individuell angepasst werden, je nach den Bedürfnissen und Risiken des Versicherten. Es ist wichtig, die Bedingungen und Ausschlüsse der Police sorgfältig zu prüfen, um sicherzustellen, dass der Versicherungsschutz den eigenen Anforderungen entspricht. **
-
Wie funktioniert eine private Unfallversicherung?
Eine private Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, unabhängig davon, ob dieser im Alltag, bei der Arbeit oder in der Freizeit passiert. Die Versicherung zahlt eine vorher festgelegte Summe bei Invalidität, Krankenhausaufenthalten oder im Todesfall. Die Höhe der Leistungen hängt von der vereinbarten Versicherungssumme und dem Grad der Invalidität ab. Um Leistungen zu erhalten, muss der Unfall bei der Versicherung gemeldet und nachgewiesen werden. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, welche Leistungen die private Unfallversicherung bietet. **
-
Was leistet die private Unfallversicherung?
Was leistet die private Unfallversicherung? Die private Unfallversicherung bietet Schutz bei Unfällen, die im Alltag oder in der Freizeit passieren. Sie zahlt beispielsweise eine Invaliditätsleistung, wenn durch den Unfall dauerhafte körperliche Beeinträchtigungen entstehen. Zudem können auch Behandlungskosten, Rehabilitationsmaßnahmen oder ein Krankenhaustagegeld abgedeckt sein. Die Leistungen der privaten Unfallversicherung können je nach Vertragsumfang variieren, daher ist es wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen. **
-
Wer zahlt die private Unfallversicherung?
Die private Unfallversicherung wird in der Regel von Privatpersonen abgeschlossen, um sich gegen die finanziellen Folgen eines Unfalls abzusichern. Die Beiträge für die private Unfallversicherung werden vom Versicherungsnehmer selbst gezahlt. Je nach Vertrag und Anbieter können die Beiträge monatlich, vierteljährlich oder jährlich fällig werden. Die Höhe der Beiträge richtet sich unter anderem nach dem gewählten Leistungsumfang und dem individuellen Risikoprofil des Versicherten. In einigen Fällen übernehmen auch Arbeitgeber einen Teil der Beiträge für die private Unfallversicherung ihrer Mitarbeiter. **
Ähnliche Suchbegriffe für Unfallversicherung
-
WAGO Absicherung 24VDC 4x10A 787-1664)Einleitung Die WAGO Absicherung 24VDC 4x10A 787-1664 ist eine Sicherungslösung für elektrische Anwendungen mit einer Nennspannung von 24 Volt Gleichstrom. Eigenschaften • Elektronischer Schutzschalter mit 4 Kanälen \n• Einstellbarer Nennstrom von 2 bis 10 A pro Kanal über plombierbare Wahlschalter \n• Platzsparendes Design \n• Einschaltkapazität von über 50.000 µF pro Kanal \n• Jeder Kanal mit dreifarbig beleuchtetem Taster für Ein-/Ausschalten, Rücksetzen und Diagnose \n• Zeitlich verzögertes Zuschalten der Kanäle \n• Ausgelöstmeldung als Summensignal \n• Statusmeldung jedes Kanals über Pulsfolge \n• Ferneingang zur Steuerung aller oder einzelner Kanäle per Pulsfolge \n• Kommunikationsfähig Lieferumfang • 1 x elektronischer Schutzschalter 4-kanalig 24VDC 4x10A (787-1664)156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine private Unfallversicherung?
Eine private Unfallversicherung ist eine Versicherungspolice, die den Versicherungsnehmer gegen Unfälle absichert. Sie bietet finanziellen Schutz im Falle von Verletzungen, Invalidität oder Tod, die durch einen Unfall verursacht wurden. Die Versicherung kann individuell angepasst werden und bietet je nach Vertragsumfang Leistungen wie Invaliditätsrente, Krankenhaustagegeld oder Unfalltodsumme. **
-
Was zahlt die private Unfallversicherung?
Die private Unfallversicherung zahlt im Falle eines Unfalls eine einmalige Invaliditätsleistung, wenn der Versicherte dauerhaft beeinträchtigt ist. Zudem werden auch Heilbehandlungskosten, wie Arztbesuche, Medikamente und Therapien, übernommen. Sollte der Unfall zum Todesfall führen, wird eine vereinbarte Todesfallleistung an die Hinterbliebenen ausgezahlt. Je nach Vertrag können auch weitere Leistungen wie Genesungsgeld oder Unfallrente vereinbart werden. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu wissen, welche Leistungen im konkreten Fall abgedeckt sind. **
-
Wann zahlt die private Unfallversicherung nicht?
Die private Unfallversicherung zahlt in der Regel nicht, wenn der Unfall vorsätzlich herbeigeführt wurde. Ebenso werden oft keine Leistungen erbracht, wenn der Unfall unter Alkohol- oder Drogeneinfluss passiert ist. Zudem können auch grobe Fahrlässigkeit oder das Nichtbeachten von Sicherheitsvorschriften dazu führen, dass die Versicherung nicht zahlt. Es ist daher wichtig, sich vor Abschluss einer Unfallversicherung über die genauen Ausschlüsse und Bedingungen zu informieren. **
-
Wann springt die private Unfallversicherung ein?
Die private Unfallversicherung springt ein, wenn eine versicherte Person durch einen Unfall dauerhafte gesundheitliche Schäden davonträgt. Dies kann beispielsweise bei Invalidität, dauerhaften Einschränkungen oder dem Verlust von Körperteilen der Fall sein. Die Leistungen der privaten Unfallversicherung können je nach Vertrag individuell vereinbart sein und beinhalten oft auch finanzielle Unterstützung bei Unfallfolgen wie Reha-Maßnahmen oder Umbauten am Wohnort. Es ist wichtig, die genauen Bedingungen und Leistungen der eigenen Unfallversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.