Domain meine-private-vorsorge.de kaufen?
Wir ziehen mit dem Projekt
meine-private-vorsorge.de um.
Sind Sie am Kauf der Domain
meine-private-vorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meine-private-vorsorge.de kaufen?
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
Wann tritt die private Berufsunfähigkeitsversicherung ein?
Die private Berufsunfähigkeitsversicherung tritt ein, wenn die versicherte Person aufgrund von gesundheitlichen Gründen dauerhaft nicht mehr in der Lage ist, ihren Beruf auszuüben. Dabei muss die Berufsunfähigkeit ärztlich festgestellt und dokumentiert werden. In der Regel wird die Versicherung erst dann aktiv, wenn die Berufsunfähigkeit mindestens sechs Monate lang besteht. Die genauen Bedingungen und Kriterien für den Eintritt der Berufsunfähigkeitsversicherung können jedoch je nach Vertrag variieren. Es ist daher wichtig, die Versicherungsbedingungen genau zu prüfen und im Zweifelsfall mit einem Experten zu klären. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:




-
Wann muß die private Berufsunfähigkeitsversicherung zahlen?
Die private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Gründen seinen bisherigen Beruf nicht mehr ausüben kann. Dabei muss eine ärztliche Diagnose vorliegen, die die Berufsunfähigkeit bestätigt. Zudem muss die Berufsunfähigkeit voraussichtlich dauerhaft sein. Es ist wichtig, dass die Versicherungspolice die genauen Kriterien für die Leistungszahlung festlegt, da diese je nach Anbieter variieren können. Es ist ratsam, im Vorfeld die Bedingungen der Berufsunfähigkeitsversicherung genau zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet?
Wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet? Ja, in der Regel wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet. Dies bedeutet, dass die Leistungen aus der privaten Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet werden und die Höhe der Erwerbsminderungsrente entsprechend reduziert wird. Es ist wichtig, dies bei Abschluss einer privaten Berufsunfähigkeitsversicherung zu beachten, da es Auswirkungen auf die finanzielle Absicherung im Falle einer Berufsunfähigkeit haben kann. Es empfiehlt sich daher, sich vor Abschluss einer privaten Berufsunfähigkeitsversicherung eingehend beraten zu lassen, um die individuellen Risiken und Absicherungsmöglichkeiten zu klären. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **


Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
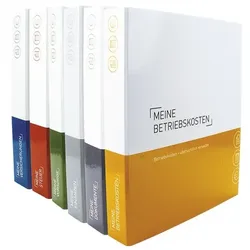
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
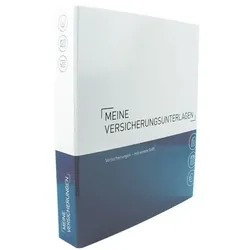
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
-
Wann tritt die private Berufsunfähigkeitsversicherung ein?
Die private Berufsunfähigkeitsversicherung tritt ein, wenn die versicherte Person aufgrund von gesundheitlichen Gründen dauerhaft nicht mehr in der Lage ist, ihren Beruf auszuüben. Dabei muss die Berufsunfähigkeit ärztlich festgestellt und dokumentiert werden. In der Regel wird die Versicherung erst dann aktiv, wenn die Berufsunfähigkeit mindestens sechs Monate lang besteht. Die genauen Bedingungen und Kriterien für den Eintritt der Berufsunfähigkeitsversicherung können jedoch je nach Vertrag variieren. Es ist daher wichtig, die Versicherungsbedingungen genau zu prüfen und im Zweifelsfall mit einem Experten zu klären. **
-
Wann muß die private Berufsunfähigkeitsversicherung zahlen?
Die private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Gründen seinen bisherigen Beruf nicht mehr ausüben kann. Dabei muss eine ärztliche Diagnose vorliegen, die die Berufsunfähigkeit bestätigt. Zudem muss die Berufsunfähigkeit voraussichtlich dauerhaft sein. Es ist wichtig, dass die Versicherungspolice die genauen Kriterien für die Leistungszahlung festlegt, da diese je nach Anbieter variieren können. Es ist ratsam, im Vorfeld die Bedingungen der Berufsunfähigkeitsversicherung genau zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet?
Wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet? Ja, in der Regel wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet. Dies bedeutet, dass die Leistungen aus der privaten Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet werden und die Höhe der Erwerbsminderungsrente entsprechend reduziert wird. Es ist wichtig, dies bei Abschluss einer privaten Berufsunfähigkeitsversicherung zu beachten, da es Auswirkungen auf die finanzielle Absicherung im Falle einer Berufsunfähigkeit haben kann. Es empfiehlt sich daher, sich vor Abschluss einer privaten Berufsunfähigkeitsversicherung eingehend beraten zu lassen, um die individuellen Risiken und Absicherungsmöglichkeiten zu klären. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
WAGO Absicherung 24VDC 4x10A 787-1664)Einleitung Die WAGO Absicherung 24VDC 4x10A 787-1664 ist eine Sicherungslösung für elektrische Anwendungen mit einer Nennspannung von 24 Volt Gleichstrom. Eigenschaften • Elektronischer Schutzschalter mit 4 Kanälen \n• Einstellbarer Nennstrom von 2 bis 10 A pro Kanal über plombierbare Wahlschalter \n• Platzsparendes Design \n• Einschaltkapazität von über 50.000 µF pro Kanal \n• Jeder Kanal mit dreifarbig beleuchtetem Taster für Ein-/Ausschalten, Rücksetzen und Diagnose \n• Zeitlich verzögertes Zuschalten der Kanäle \n• Ausgelöstmeldung als Summensignal \n• Statusmeldung jedes Kanals über Pulsfolge \n• Ferneingang zur Steuerung aller oder einzelner Kanäle per Pulsfolge \n• Kommunikationsfähig Lieferumfang • 1 x elektronischer Schutzschalter 4-kanalig 24VDC 4x10A (787-1664)156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge für die Altersvorsorge, die Gesundheitsvorsorge und die finanzielle Absicherung der Familie?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte die persönliche Risikobereitschaft und die individuelle Lebenssituation berücksichtigt werden, um die passende Vorsorgestrategie zu wählen. Für die Gesundheitsvorsorge ist es entscheidend, eine Krankenversicherung abzuschließen, die die individuellen Bedürfnisse und Risiken abdeckt. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und einen gesunden Lebensstil zu pflegen, um das Risiko von Krankheiten zu minimieren. Zur finanziellen Absicherung der Familie ist es wichtig, eine ausreichende Ris **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.